Domain pfzz.de kaufen?
Wir ziehen mit dem Projekt
pfzz.de um.
Sind Sie am Kauf der Domain
pfzz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pfzz.de kaufen?
Wird Vermögen auf Rente angerechnet?
Wird Vermögen auf Rente angerechnet? Ja, Vermögen kann auf die Höhe der Rente angerechnet werden, insbesondere bei der gesetzlichen Rente. Dabei wird zwischen verwertbarem und nicht verwertbarem Vermögen unterschieden. Verwertbares Vermögen wie beispielsweise Sparvermögen, Immobilien oder Wertpapiere kann die Rentenhöhe beeinflussen, während nicht verwertbares Vermögen wie beispielsweise persönlicher Besitz oder bestimmte Versicherungen in der Regel nicht berücksichtigt wird. Es gibt jedoch Freibeträge, bis zu denen das Vermögen nicht angerechnet wird. Es ist daher ratsam, sich über die genauen Regelungen zur Anrechnung von Vermögen auf die Rente zu informieren, um mögliche Auswirkungen auf die eigene Rente zu verstehen. **
Wird PV Anlage auf Rente angerechnet?
Wird PV Anlage auf Rente angerechnet? Eine Photovoltaik-Anlage wird in der Regel nicht auf die Rente angerechnet, da es sich um eine Investition in erneuerbare Energien handelt. Die Einnahmen aus dem Verkauf des produzierten Stroms können jedoch steuerpflichtig sein. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die steuerlichen Auswirkungen einer PV-Anlage zu informieren. Generell kann eine PV-Anlage jedoch eine rentable Investition sein, die langfristig Einnahmen generiert und die Umwelt schützt. **
Ähnliche Suchbegriffe für Schmatz
Top-Angebote
Produkte zum Begriff Schmatz:
-
„Lieber Herr Fuchs, lieber Herr Schmatz!“, Taschenbuch von Peter Fuchs,Ferdinand Schmatz, VS Verlag für Sozialwissenschaften, 978-3-531-12865-8„lieber Herr Fuchs, Lieber Herr Schmatz!“, Taschenbuch Von Peter Fuchs,ferdinand Schmatz, Vs Verlag Für Sozialwissenschaften, 978-3-531-12865-8, Seitenanzahl: 17549,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Karl-May-Jahrbuch 1935, Belletristik von Stefan Schmatz, Wolfgang HermesmeierDas Karl-May-Jahrbuch 1935 ist eine faszinierende Sammlung unveröffentlichter Beiträge, die die Leser in die Welt eines der bekanntesten deutschen Schriftsteller entführt. Diese Ausgabe ist Teil der legendären Reihe, die ursprünglich von 1918 bis 1933 erschien, und bietet eine sorgfältige Auswahl an Texten, die die Vielfalt und Tiefe von Karl Mays Werk widerspiegeln. Die Beiträge stammen von verschiedenen Autoren und behandeln Themen, die von der Psychologie der Charaktere bis hin zu geografischen Aspekten seiner Erzählungen reichen. Leserinnen und Leser können sich auf interessante Analysen und Einblicke freuen, die sowohl für Fans von Karl May als auch für Literaturinteressierte von Bedeutung sind. Mit einem kartonierten Einband und einer ansprechenden Gestaltung ist dieses Jahrbuch nicht nur informativ, sondern auch ein ansprechendes Sammlerstück für Liebhaber der Belletristik.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
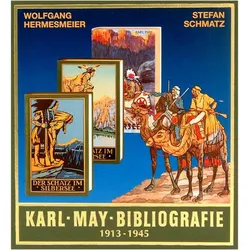
Karl-May-Bibliografie 1913 - 1945, Fachbücher von Wolfgang Hermesmeier, Stefan SchmatzDie umfangreiche Bibliografie der beiden May-Kenner, -Forscher und -Sammler Hermesmeier und Schmatz informiert erstmals vollständig über einen der wichtigsten Abschnitte in der Editionsgeschichte von Karl Mays Werken. Alle Veröffentlichungen des Karl-May-Verlages von seiner Gründung 1913 bis zum Ende der Radebeuler Ära 1945 werden hier in übersichtlicher Weise vorgestellt, daneben auch alle Lizenzausgaben sowie die von Liebhabern überaus gesuchten Sammelbilderalben jener Jahre. Mehrjährige Recherchen der Autoren in verschiedenen Bibliotheken, Archiven und im Karl-May-Verlag bilden die Grundlage dieses Bandes, den man schon jetzt als künftiges Standardwerk bezeichnen darf. Sämtliche aufgeführte Bücher sind mit Titelseiten und Einbänden abgebildet, sodass sich jeder Leser - auch ein Neueinsteiger in das Gebiet der klassischen Karl-May-Ausgaben - ein genaues Bild von Ausstattungsvarianten machen kann.42,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
In welche Anlage kommt die Riester Rente?
Die Riester Rente wird in eine spezielle Anlageform investiert, die als Riester-Vertrag bekannt ist. Dieser Vertrag kann entweder in Form einer Rentenversicherung, eines Banksparplans oder eines Investmentfonds abgeschlossen werden. Die Beiträge, die in die Riester Rente eingezahlt werden, fließen in diese Anlageform und werden dort für die Altersvorsorge angespart. Es gibt verschiedene Anbieter für Riester-Verträge, bei denen man die passende Anlageform entsprechend den eigenen Bedürfnissen und Risikobereitschaft auswählen kann. Letztendlich dient die Riester Rente dazu, im Alter eine zusätzliche Einkommensquelle zu haben und die gesetzliche Rente aufzustocken. **
-
Wie viel für die Rente sparen?
Wie viel für die Rente sparen? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Höhe der gesetzlichen Rente, eventuellen Zusatzrenten oder Ersparnissen. Experten empfehlen, etwa 15-20% des Bruttoeinkommens für die Altersvorsorge zurückzulegen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine ausreichende Rente zu sichern. Eine individuelle Beratung bei einem Finanzberater kann helfen, den optimalen Sparbetrag für die Rente festzulegen. **
-
Kann man mit einer PV Anlage sparen?
Kann man mit einer PV Anlage sparen? Ja, mit einer Photovoltaik-Anlage können Sie langfristig Geld sparen, da Sie Ihre eigene saubere Energie erzeugen und somit Ihre Stromrechnung reduzieren können. Zudem können Sie überschüssigen Strom ins Netz einspeisen und eine Einspeisevergütung erhalten. Die Anschaffungskosten für eine PV-Anlage sind zwar hoch, aber durch staatliche Förderungen und sinkende Preise für Solarmodule kann sich die Investition langfristig lohnen. Zudem steigert eine PV-Anlage den Wert Ihrer Immobilie und trägt zum Umweltschutz bei. **
-
Wie kann man langfristig Vermögen aufbauen, um finanzielle Unabhängigkeit zu erreichen, und welche Strategien eignen sich dafür in den Bereichen Investition, Sparen und Einkommenssteigerung?
Langfristiges Vermögen kann durch regelmäßiges Sparen und Investieren in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe aufgebaut werden. Eine diversifizierte Anlagestrategie kann dabei helfen, das Risiko zu minimieren und langfristig stabile Renditen zu erzielen. Zudem ist es wichtig, das Einkommen kontinuierlich zu steigern, sei es durch Weiterbildung, berufliche Entwicklung oder zusätzliche Einkommensquellen wie Nebenjobs oder Unternehmertum. Durch die Kombination von Sparen, Investieren und Einkommenssteigerung kann man langfristig finanzielle Unabhängigkeit erreichen und ein solides Vermögen aufbauen. Es ist ratsam, frühzeitig mit dem Vermögensaufbau zu beginnen, um von Zinseszin **

Wie viel sollte man für die Rente sparen?
Wie viel man für die Rente sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Lebenserwartung, den individuellen Ausgaben und Einkommen sowie eventuellen staatlichen Rentenleistungen. Experten empfehlen in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszins-Effekten zu profitieren und genug Kapital für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann helfen, eine passende Sparstrategie zu entwickeln, die den persönlichen Bedürfnissen und Zielen entspricht. **
Wie viel muss ich für die Rente sparen?
Die Höhe des Betrags, den du für deine Rente sparen musst, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem aktuellen Einkommen, deinem gewünschten Lebensstandard im Ruhestand, deiner Lebenserwartung und eventuellen anderen Einkommensquellen wie einer betrieblichen Altersvorsorge oder staatlichen Rentenleistungen. Es ist ratsam, frühzeitig mit dem Sparen für die Rente zu beginnen, um von Zinseszinseffekten zu profitieren und genug Kapital für den Ruhestand aufzubauen. Eine Faustregel besagt, dass man etwa 15% seines Bruttoeinkommens für die Altersvorsorge zurücklegen sollte, aber es ist ratsam, individuelle Beratung von einem Finanzexperten einzuholen, um eine maßgeschneiderte Sparstrategie zu entwickeln. Letztendlich ist es wichtig, regelmäßig zu überprüfen, ob deine Sparbeträge ausreichen, um deine finanziellen Ziele im Ruhestand zu erreichen, und gegebenenfalls Anpassungen vorzunehmen. **
Top-Angebote
Produkte zum Begriff Schmatz:
-
Traumwelten 3, Fachbücher von Stefan Schmatz"Traumwelten 3" ist der abschliessende Band der Reihe, der sich mit der stilistischen Vielfalt der Illustrationen zu Karl Mays Werken beschäftigt. Dieser Band umfasst den längsten Schaffenszeitraum und präsentiert die bedeutendsten und originellsten May-Illustratoren von den 1930er-Jahren bis zur Gegenwart. Neben klassischen Buchillustrationen werden auch Artikel zu Sammelbildern und Comic-Adaptionen von Karl Mays Geschichten behandelt. Alle Künstler werden biografisch und bibliografisch detailliert vorgestellt, ergänzt durch ein umfassendes Bild- und Personenregister, das die gesamte Reihe umfasst. Die zahlreichen Abbildungen, darunter seltene Bilder und Originalvorlagen, bieten einen tiefen Einblick in die künstlerische Auseinandersetzung mit Mays Werk und machen dieses Buch zu einer wertvollen Ressource für Kunst- und Literaturinteressierte.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahrbuch 1934, Belletristik von Wolfgang Hermesmeier, Stefan SchmatzDas Jahrbuch 1934 ist eine faszinierende Sammlung unveröffentlichter Beiträge aus der legendären Karl-May-Reihe, die ursprünglich von 1918 bis 1933 erschien. Diese Ausgabe bietet eine sorgfältige Auswahl an Texten, die die Vielfalt und Tiefe von Karl Mays Werk widerspiegeln. Unter den Autoren finden sich namhafte Persönlichkeiten wie Wolfgang Hermesmeier und Prof. Dr. Stefan Schmatz, die sich mit verschiedenen Aspekten von Mays Leben und Schaffen auseinandersetzen. Die Themen reichen von historischen Analysen über literarische Vergleiche bis hin zu persönlichen Erinnerungen und Reiseberichten. Diese Sammlung ist nicht nur für Fans von Karl May von Interesse, sondern auch für alle, die sich für die Literaturgeschichte und die kulturellen Einflüsse des 20. Jahrhunderts interessieren. Das Jahrbuch 1934 bietet somit einen einzigartigen Einblick in das literarische Erbe eines der bekanntesten deutschen Schriftsteller.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
„Lieber Herr Fuchs, lieber Herr Schmatz!“, Taschenbuch von Peter Fuchs,Ferdinand Schmatz, VS Verlag für Sozialwissenschaften, 978-3-531-12865-8„lieber Herr Fuchs, Lieber Herr Schmatz!“, Taschenbuch Von Peter Fuchs,ferdinand Schmatz, Vs Verlag Für Sozialwissenschaften, 978-3-531-12865-8, Seitenanzahl: 17549,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Vermögen auf Rente angerechnet?
Wird Vermögen auf Rente angerechnet? Ja, Vermögen kann auf die Höhe der Rente angerechnet werden, insbesondere bei der gesetzlichen Rente. Dabei wird zwischen verwertbarem und nicht verwertbarem Vermögen unterschieden. Verwertbares Vermögen wie beispielsweise Sparvermögen, Immobilien oder Wertpapiere kann die Rentenhöhe beeinflussen, während nicht verwertbares Vermögen wie beispielsweise persönlicher Besitz oder bestimmte Versicherungen in der Regel nicht berücksichtigt wird. Es gibt jedoch Freibeträge, bis zu denen das Vermögen nicht angerechnet wird. Es ist daher ratsam, sich über die genauen Regelungen zur Anrechnung von Vermögen auf die Rente zu informieren, um mögliche Auswirkungen auf die eigene Rente zu verstehen. **
-
Wird PV Anlage auf Rente angerechnet?
Wird PV Anlage auf Rente angerechnet? Eine Photovoltaik-Anlage wird in der Regel nicht auf die Rente angerechnet, da es sich um eine Investition in erneuerbare Energien handelt. Die Einnahmen aus dem Verkauf des produzierten Stroms können jedoch steuerpflichtig sein. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die steuerlichen Auswirkungen einer PV-Anlage zu informieren. Generell kann eine PV-Anlage jedoch eine rentable Investition sein, die langfristig Einnahmen generiert und die Umwelt schützt. **
-
In welche Anlage kommt die Riester Rente?
Die Riester Rente wird in eine spezielle Anlageform investiert, die als Riester-Vertrag bekannt ist. Dieser Vertrag kann entweder in Form einer Rentenversicherung, eines Banksparplans oder eines Investmentfonds abgeschlossen werden. Die Beiträge, die in die Riester Rente eingezahlt werden, fließen in diese Anlageform und werden dort für die Altersvorsorge angespart. Es gibt verschiedene Anbieter für Riester-Verträge, bei denen man die passende Anlageform entsprechend den eigenen Bedürfnissen und Risikobereitschaft auswählen kann. Letztendlich dient die Riester Rente dazu, im Alter eine zusätzliche Einkommensquelle zu haben und die gesetzliche Rente aufzustocken. **
-
Wie viel für die Rente sparen?
Wie viel für die Rente sparen? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Höhe der gesetzlichen Rente, eventuellen Zusatzrenten oder Ersparnissen. Experten empfehlen, etwa 15-20% des Bruttoeinkommens für die Altersvorsorge zurückzulegen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine ausreichende Rente zu sichern. Eine individuelle Beratung bei einem Finanzberater kann helfen, den optimalen Sparbetrag für die Rente festzulegen. **
Ähnliche Suchbegriffe für Schmatz
-
Karl-May-Jahrbuch 1935, Belletristik von Stefan Schmatz, Wolfgang HermesmeierDas Karl-May-Jahrbuch 1935 ist eine faszinierende Sammlung unveröffentlichter Beiträge, die die Leser in die Welt eines der bekanntesten deutschen Schriftsteller entführt. Diese Ausgabe ist Teil der legendären Reihe, die ursprünglich von 1918 bis 1933 erschien, und bietet eine sorgfältige Auswahl an Texten, die die Vielfalt und Tiefe von Karl Mays Werk widerspiegeln. Die Beiträge stammen von verschiedenen Autoren und behandeln Themen, die von der Psychologie der Charaktere bis hin zu geografischen Aspekten seiner Erzählungen reichen. Leserinnen und Leser können sich auf interessante Analysen und Einblicke freuen, die sowohl für Fans von Karl May als auch für Literaturinteressierte von Bedeutung sind. Mit einem kartonierten Einband und einer ansprechenden Gestaltung ist dieses Jahrbuch nicht nur informativ, sondern auch ein ansprechendes Sammlerstück für Liebhaber der Belletristik.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Karl-May-Bibliografie 1913 - 1945, Fachbücher von Wolfgang Hermesmeier, Stefan SchmatzDie umfangreiche Bibliografie der beiden May-Kenner, -Forscher und -Sammler Hermesmeier und Schmatz informiert erstmals vollständig über einen der wichtigsten Abschnitte in der Editionsgeschichte von Karl Mays Werken. Alle Veröffentlichungen des Karl-May-Verlages von seiner Gründung 1913 bis zum Ende der Radebeuler Ära 1945 werden hier in übersichtlicher Weise vorgestellt, daneben auch alle Lizenzausgaben sowie die von Liebhabern überaus gesuchten Sammelbilderalben jener Jahre. Mehrjährige Recherchen der Autoren in verschiedenen Bibliotheken, Archiven und im Karl-May-Verlag bilden die Grundlage dieses Bandes, den man schon jetzt als künftiges Standardwerk bezeichnen darf. Sämtliche aufgeführte Bücher sind mit Titelseiten und Einbänden abgebildet, sodass sich jeder Leser - auch ein Neueinsteiger in das Gebiet der klassischen Karl-May-Ausgaben - ein genaues Bild von Ausstattungsvarianten machen kann.42,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man mit einer PV Anlage sparen?
Kann man mit einer PV Anlage sparen? Ja, mit einer Photovoltaik-Anlage können Sie langfristig Geld sparen, da Sie Ihre eigene saubere Energie erzeugen und somit Ihre Stromrechnung reduzieren können. Zudem können Sie überschüssigen Strom ins Netz einspeisen und eine Einspeisevergütung erhalten. Die Anschaffungskosten für eine PV-Anlage sind zwar hoch, aber durch staatliche Förderungen und sinkende Preise für Solarmodule kann sich die Investition langfristig lohnen. Zudem steigert eine PV-Anlage den Wert Ihrer Immobilie und trägt zum Umweltschutz bei. **
-
Wie kann man langfristig Vermögen aufbauen, um finanzielle Unabhängigkeit zu erreichen, und welche Strategien eignen sich dafür in den Bereichen Investition, Sparen und Einkommenssteigerung?
Langfristiges Vermögen kann durch regelmäßiges Sparen und Investieren in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe aufgebaut werden. Eine diversifizierte Anlagestrategie kann dabei helfen, das Risiko zu minimieren und langfristig stabile Renditen zu erzielen. Zudem ist es wichtig, das Einkommen kontinuierlich zu steigern, sei es durch Weiterbildung, berufliche Entwicklung oder zusätzliche Einkommensquellen wie Nebenjobs oder Unternehmertum. Durch die Kombination von Sparen, Investieren und Einkommenssteigerung kann man langfristig finanzielle Unabhängigkeit erreichen und ein solides Vermögen aufbauen. Es ist ratsam, frühzeitig mit dem Vermögensaufbau zu beginnen, um von Zinseszin **
-
Wie viel sollte man für die Rente sparen?
Wie viel man für die Rente sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Lebenserwartung, den individuellen Ausgaben und Einkommen sowie eventuellen staatlichen Rentenleistungen. Experten empfehlen in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszins-Effekten zu profitieren und genug Kapital für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann helfen, eine passende Sparstrategie zu entwickeln, die den persönlichen Bedürfnissen und Zielen entspricht. **
-
Wie viel muss ich für die Rente sparen?
Die Höhe des Betrags, den du für deine Rente sparen musst, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem aktuellen Einkommen, deinem gewünschten Lebensstandard im Ruhestand, deiner Lebenserwartung und eventuellen anderen Einkommensquellen wie einer betrieblichen Altersvorsorge oder staatlichen Rentenleistungen. Es ist ratsam, frühzeitig mit dem Sparen für die Rente zu beginnen, um von Zinseszinseffekten zu profitieren und genug Kapital für den Ruhestand aufzubauen. Eine Faustregel besagt, dass man etwa 15% seines Bruttoeinkommens für die Altersvorsorge zurücklegen sollte, aber es ist ratsam, individuelle Beratung von einem Finanzexperten einzuholen, um eine maßgeschneiderte Sparstrategie zu entwickeln. Letztendlich ist es wichtig, regelmäßig zu überprüfen, ob deine Sparbeträge ausreichen, um deine finanziellen Ziele im Ruhestand zu erreichen, und gegebenenfalls Anpassungen vorzunehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.